
* por Regiane Furtado Jenkins e Kalina Alvarenga
Em 13/03/2020 foi apresentado o texto substitutivo do Projeto de Lei nº 2.015/2019 (PL nº 2.015/19) pelo Senador Jorge Kajuru, que apresenta três grandes mudanças na legislação tributária: a previsão para tributação dos dividendos, o ajuste nas alíquotas do Imposto sobre a Renda da Pessoa Jurídica (“IRPJ”) e de seu adicional e, por fim, a atualização da tabela progressiva do Imposto sobre a Renda das Pessoa Físicas (IRPF).
Diferentemente de outros projetos de lei em andamento sobre a tributação dos dividendos no Congresso Nacional, o PL nº 2.015/2019 estabelece que somente os lucros ou dividendos calculados com base nos resultados apurados a partir do mês de janeiro do exercício subsequente ao da publicação da Lei (lucros “novos”), estarão sujeitos à incidência do Imposto sobre a Renda Retido na Fonte (IRRF), quando pagos ou creditados.
Isto significa que, em princípio, apenas os lucros, apurados a partir do exercício seguinte ao da publicação da lei serão tributados, não havendo que se falar em incidência do imposto sobre a distribuição dos lucros já existentes no ano da publicação da lei.
Se o PL nº 2.015/19 for aprovado e a Lei for publicada ainda no ano de 2020, todas as empresas, independente do regime de tributação, deverão aplicar as seguintes alíquotas para o pagamento de dividendos para os beneficiários residentes no Brasil:

Este imposto sobre os dividendos poderá ser considerado como tributação definitiva pela pessoa física ou ser levado ao cálculo do ajuste anual na Declaração de Imposto de Renda Pessoa Física (DIRPF).
Em contrapartida ao aumento da carga tributária sobre os dividendos distribuídos, o PL nº 2.015/19 prevê uma redução progressiva nas alíquotas do IRPJ e adicional, para que o lucro da pessoa jurídica não seja duplamente tributado. As alíquotas, caso a Lei seja publicada em 2020, serão as seguintes:
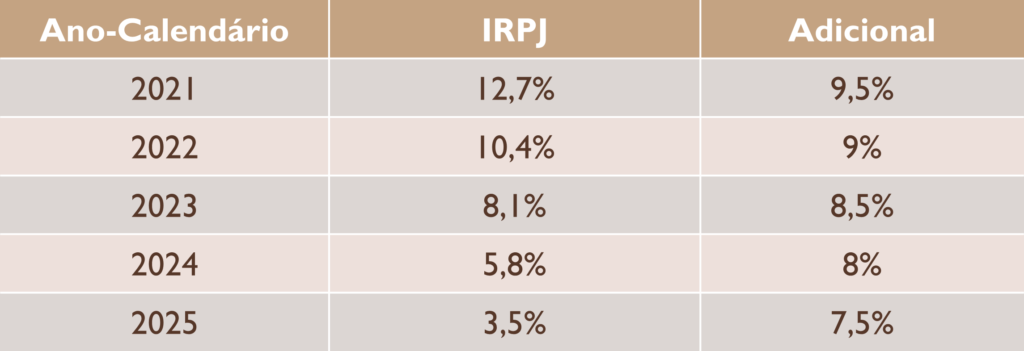
A respeito dessa nova sistemática, é importante mencionar dois pontos: i) este projeto de lei em nada altera a incidência ou alíquotas da Contribuição Social sobre o Lucro Líquido (CSLL); e ii) o impacto fiscal desta mudança está ligado à efetiva distribuição de lucros aos sócios.
Este movimento de redução da tributação corporativa se insere numa tendência mundial que pode ser observada desde a década de 2000. A intenção do legislador também passa pela inserção do Brasil numa disputa mais competitiva por novos investimentos externos, mantendo o país atrativo internacionalmente.
A nova sistemática é interessante por favorecer a tributação da pessoa jurídica e onerar a retirada dos sócios, incentivando que o recurso seja investido na atividade empresarial. A depender do contexto da empresa, caso ela tenha alta lucratividade e distribua recursos aos acionistas, seguramente haverá aumento da carga tributária.
Nesse sentido, é recomendável que as empresas realizem projeções para verificar qual é o impacto a ser verificado no negócio, até para fins de planejamento estratégico.
O projeto de lei ainda prevê que os lucros incorporados ao capital social não serão tributados pelo IRRF, desde que o referido capital não seja restituído aos sócios, mediante redução ou liquidação, no período de 5 anos contados a partir da capitalização destes lucros.
Destaca-se ainda que, mesmo que este projeto venha a ser convertido em lei e somente os lucros “novos” sejam tributados, não se esclarece se primeiramente devem ser distribuídos os lucros que já estavam acumulados no balanço ou os “novos”, ou se seria exigido o reconhecimento proporcional da parcela do lucro que estaria sendo distribuída, para fins da correspondente incidência tributária.
Apesar de apresentar um incentivo ao reinvestimento dos recursos na atividade empresarial, este projeto falha em não levar em consideração a realidade dos prestadores de serviço, por exemplo. Normalmente, neste tipo de negócio não existe uma grande necessidade em reinvestir os recursos na atividade, como uma indústria teria, fazendo com que a totalidade dos lucros seja distribuída aos sócios. Nestes casos, a publicação desta lei acarretará num aumento da carga tributária.
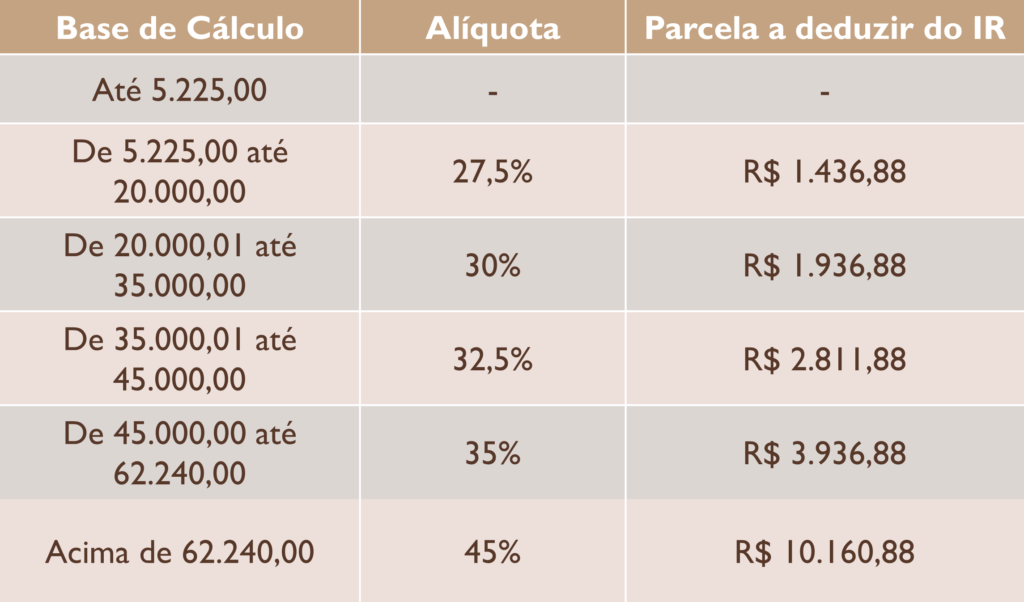
Por fim, o projeto ainda atualiza a tabela progressiva para incidência do IRPF e adiciona duas novas faixas de tributação:
Este projeto de lei ainda será analisado pela Comissão de Assuntos Econômicos do Senado Federal e pelo Congresso Nacional antes da sanção pelo Presidente da República.
Diante de atualizações sobre o tema, iremos apresentá-las.
A Equipe DMGSA se coloca à disposição para esclarecimentos adicionais sobre este tema.
]]>